안녕하세요!
현명한 경제 지식을 차근차근 쌓아가는 다람쥐의 경제탐험입니다. 🐿️🐧
최근 주식시장을 보시면서 가슴이 철렁 내려앉으신 분들 많으실 겁니다.
며칠 사이 코스피가 무려 20% 가까이 폭락하며 투자자들의 공포심을 극도로 자극하고 있는데요.
"이러다 코스로나 금융위기 때처럼 다 망하는 거 아니야?"라는 불안감이 지배적인 지금, 과연 냉정한 팩트는 무엇인지 짚어보겠습니다.
1. 26년 만에 찾아온 역사적 저평가, 선행 PER 4.29배
최근 한 달 사이 코스피는 가파르게 수직 낙하하며 투자자들을 패닉에 빠뜨렸습니다.
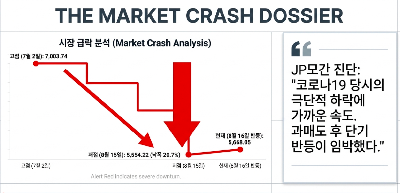
JP모간 등의 글로벌 투자은행 진단에 따르면 하락 속도 자체는 과거 위기 국면 못지않게 무서운 속도였습니다.
하지만 숫자로 드러나는 팩트는 다릅니다. 코스피 전체의 선행 PER이 4.29배를 기록하며, 무려 2000년 이후 26년 만의 최저 수준으로 떨어졌습니다.
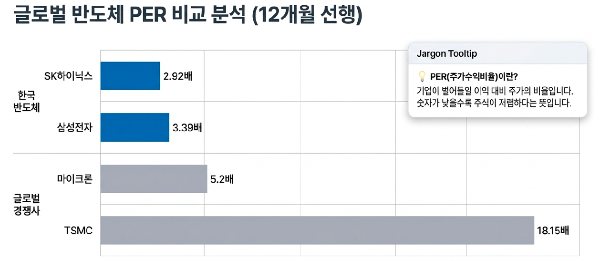
글로벌 반도체 대장주인 대만의 TSMC PER이 18배 안팎인 것과 비교하면, 삼성전자(3.39배)와 SK하이닉스(2.92배)를 비롯한 국내 주요 기업들은 비정상적으로 헐값에 방치되어 있는 셈입니다.
💡 [핵심 요약 포인트]
- 코스피 선행 PER: 4.29배 (26년 만에 최저 수준)
- 주요 종목 PER: 삼성전자 3.39배 / SK하이닉스 2.92배
2. 회사는 돈을 잘 버는데… 주가가 내린 진짜 이유는?
그렇다면 기업들의 펀더멘털(기초 체력)은 멀쩡한데 왜 이렇게 주가가 무너진 것일까요?
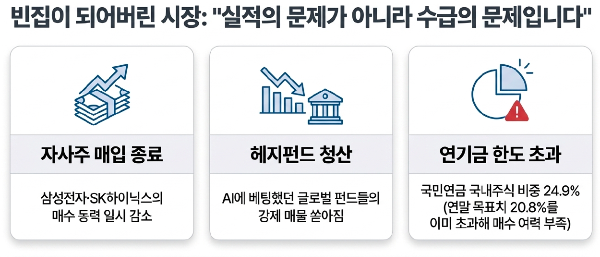
답은 '실적의 문제가 아니라 수급의 공백'에 있습니다.
삼성과 하이닉스의 자사주 매입 시기가 마무리되었고, AI 산업에 베팅했던 글로벌 헤지펀드들의 강제 청산 물량이 쏟아졌습니다.
여기에 국민연금마저 국내 주식 비중 한도(24.9%)가 꽉 차서 더 이상 방어 매수를 들어갈 여력이 없었던 구조적 수급 공백이 겹친 결과입니다.
3. 골드만삭스 & JP모간의 진단과 향후 전망
글로벌 대형 투자기관들의 시선은 어떨까요?
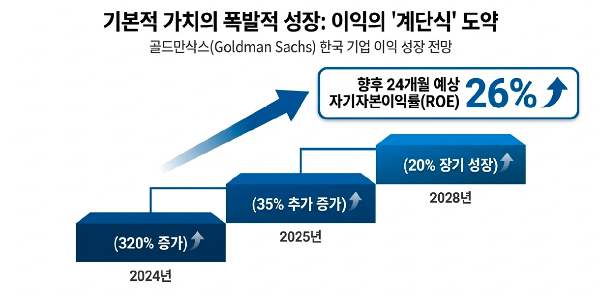
골드만삭스는 구조적 매수세가 일시적으로 부족할 뿐 한국 기업들의 이익 사이클 자체는 전혀 꺾이지 않았다고 분석하며 코스피 목표 지수를 높게 유지했습니다.
실제로 향후 24개월 예상 자기자본이익률(ROE)이 26%에 달하며, 한국 기업들의 이익은 2028년까지 계단식으로 우상향할 것으로 전망되고 있습니다.
🎬 [유튜브 롱폼 영상 시청하기]
글로벌 증시의 흐름과 다람쥐·펭귄의 더 생생한 티키타카 대화가 궁금하시다면 아래 영상을 참고해 보세요!
⚠️ 마무리 및 투자 주의사항
오늘의 결론은 명확합니다.
주가가 26년 만에 가장 싸다는 것은 명백한 팩트이지만, 수급 실종으로 인해 단기간에 V자 반등이 일어나기보다는 차분한 바닥 다지기(항복 장세) 과정이 필요합니다.
공포에 질려 바닥에서 주식을 내다 파는 '패닉셀'은 금물이며, 기업의 진짜 가치를 믿고 호흡을 가다듬어야 합니다.
(※ 본 포스팅은 객관적인 경제 팩트와 시장 데이터를 전달하기 위한 목적으로 작성되었으며, 특정 종목의 매수나 로그인을 유도하는 투자 조장 글이 아닙니다. 모든 투자는 본인의 판단 하에 신중히 결정하시기 바랍니다.)
우리는 수익을 재투자해 늘어난 자본으로도 더 높은 수익을 올릴 수 있는 기업을 선호한다. by 워렌 버핏
ⓒ 본 블로그에 사용된 '다람쥐 교수' 캐릭터 및 일러스트는 [다람쥐 경제탐험] 프로젝트의 창작자 고유 자산입니다.
무단 복제, 배포, 편집, 캡처, 도용을 금지합니다.
포스팅의 내용은 작성일 기준이라 변경될수 있습니다.
투자 판단에 따른 모든 책임은 투자자 본인에게 있습니다.
이 글은 정보제공을 목적으로 작성합니다.
종목추천을 하지 않습니다.
'국내주식' 카테고리의 다른 글
| 원전 대미투자 수혜주 총정리! 미국 대형 원전 8기 착공과 61조 원 회수 프로젝트·두산에너빌리티 실질 수혜 팩트체크 (0) | 2026.10.07 |
|---|---|
| 삼성월렛 스테이블코인 탑재 발표! 디지털 달러 원리와 환전 송금 수수료 절감 효과 총정리 (0) | 2026.10.03 |
| LG전자 엔비디아 공식 파트너 선정! AI 데이터센터 액체냉각(CDU) 수혜와 B2B 주가 전망 팩트체크 (0) | 2026.09.29 |
| 삼성전자 배당금 기준일과 배당락일 주의점: 1000주 세후 실수령액 계산 총정리 (0) | 2026.09.28 |
| 1,000원 팔아 4.5조?! 다이소 불황 수혜주와 체리슈머 경제 원리 분석 (0) | 2026.07.30 |